

La escalada de las tensiones geopolíticas en el golfo Pérsico durante 2026 ha generado importantes alteraciones en las rutas comerciales internacionales. Las restricciones al tráfico marítico a través del estrecho de Ormuz han afectado al transporte de materias primas y fertilizantes, aumentando la incertidumbre en los mercados agrícolas.
El golfo Pérsico constituye una importante vía de exportación para el mercado de fertilizantes. Se estima que por esta región transita aproximadamente un tercio del comercio marítimo internacional de urea y cerca de la mitad del azufre elemental comercializado por vía marítima. Según los datos publicados por la FAO, durante los primeros cuatro meses de 2026 el volumen del comercio mundial de fertilizantes disminuyó aproximadamente un 29 % interanual, mientras que su valor total se situó en torno a los 18.000 millones de dólares, lo que representa una reducción del 18,2 % respecto al mismo periodo de 2025.
Sin embargo, el impacto no ha sido igual en todos los segmentos del mercado. Los fertilizantes nitrogenados, fosfatados y potásicos han mostrado diferentes tendencias, en función de sus materias primas, principales países productores y rutas de suministro. Esta situación está llevando a los fabricantes de fertilizantes a prestar mayor atención a la disponibilidad de insumos, los costes energéticos y la distribución regional de la capacidad de producción.
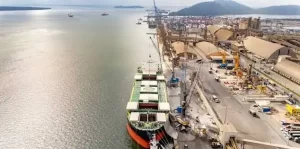
1. Diferencias entre los mercados de nitrógeno, fosfato y potasa
Nitrógeno (urea y amoníaco): volatilidad de precios y adaptación de la oferta
La reducción de los suministros procedentes de Oriente Medio, especialmente de urea y amoníaco comercial, provocó un fuerte aumento de los precios internacionales a comienzo de 2026. Algunas referencias del mercado al contado superaron los 850 dólares por tonelada métrica. Ante esta situación, otros países productores comenzaron a incrementar sus exportaciones para atender la demanda internacional:
- Mayor participación de productores africanos:Egipto y Nigeria registraron aumentos interanuales de sus exportaciones, con mayores envíos hacia mercados de Europa y América Latina. Estos suministros contribuyeron a compensar parcialmente la reducción de las exportaciones procedentes del golfo Pérsico.
- Ajustes en las exportaciones chinas:los cambios en las restricciones a la exportación de determinados productos nitrogenados favorecieron la disponibilidad de suministros adicionales en los mercados internacionales, especialmente en la región de Asia-Pasífico.
A medida que se adaptaron las rutas comerciales y se incorporaron proveedores alternativas, los precios de referencia de los fertilizantes nitrogenados comenzaron a moderarse respecto a sus niveles máximos. No obstante, la evolución del mercado sigue dependiendo de las condiciones logísticas y de la disponibilidad de materias primas.

Fosfatos (DAP y MAP): el encarecimiento del azufre presiona los costes de producción
El mercado de los fertilizantes fosfatados se enfrenta a importantes presiones sobre los costes de producción. Uno de los principales factores es la disponibilidad de azufre elemental, una materia prima fundamental para fabricar ácido sulfúrico, utilizado en el procesamiento de la roca fosfórica para obtener ácido fosfórico.
Se estima que los países del golfo Pérsico representan cerca del 50 % de las exportaciones marítimas mundiales de azufre. Las dificultades en el transporte de esta materia prima han provocado un aumento significativo de sus precios. Durante el periodo de mayor tensión, algunas cotizaciones llegaron a aproximarse a los 1.000 dólares por tonelada, frente a niveles históricos de referencia de aproximadamente 100 a 200 dólares por tonelada.
El incremento del coste del azufre ha repercurado en los costes de fabricación de fertilizantes fosfatados, incluidos el fosfato diamónico (DAP) y el fosfato monoamónico (MAP). En este contexto, los precios del DAP superaron los 800 dólares por tonelada en determinados mercados.
La evolución de este segmento dependerá, en gran medida, de la recuperación de los flujos comerciales de azufre, la disponibilidad de ácido sulfúrico y la capacidad de los productores para ajustar sus costes de producción. Algunos análisis del sector prevén que las presiones sobre el suministro de fosfatos podrían prolongarse hasta 2027.
Potasa: menor exposición directa a las rutas del golfo Pérciso
En comparación con los fertilizantes nitrogenados y fosfatados, el mercado de la potasa ha mostrado una mayor estabilidad relativa frente a las restricciones de transporte en el estrecho de Ormuz. Los principales centros de producción y exportación de potasa se encuentran en Canadá, Bielorrusia y Rusia. Sus principales rutas comerciales utilizan infraestructuras ferroviarias y portuarias de América del Norte, el mar Báltico y el mar Negro, por lo que su dependencia directa del transporte marítimo a través del estrecho del golfo Pérsico es limitada.
Esta menor exposición ha contribuido a que los precios de la potasa presenten variaciones más moderadas en comparación con otros componentes del complejo NPK.
2. Impactos en las etapas posteriores: implicaciones para los equipos y la ingeniería de plantas
Para los fabricantes de fertilizantes y los equipos responsables de la ingeniería de plantas, las alteraciones del mercado están modificando las condiciones económicas de producción. Además de ampliar la capacidad productiva, las empresas prestan cada vez más atención al aprovechamiento de las materias primas, la eficiencia energética y la flexibilidad de sus instalaciones.
A. El aumento del coste de las materias primas impulsa la optimización de los precesos
El encarecimiento de materias primas como el azufre, junto con el aumento de los costes energéticos, hace que la eficiencia del proceso de fabricación sea un factor cada vez más importante para la rentabilidad de las plantas. La reducción de las pérdidas de material y la optimización de las distintas etapas de producción pueden contribuir a controalr los costes operativos.
- Compactación en seco granulación en húmedo:Para determinadas formulaciones químicas, la compactación mediante granuladora de doble rodillo puede ser una alternativa a los procesos de granulación por aglomeración. Al no requerir la adición de agua ni una etapa posterior de secado térmico en condiciones normales de operación, este método puede reducir el consumo de energía térmica.
- Optimización de la trituración y del circuito de recirculación:En las líneas de producción con tambor rotativo, la configuración adecuada de los equipos de cribado, trituración y retorno permite reducir la generación de partículas fuera de especificación y, de esta manera, se puede controlar la proporción de material reciclado y mejorar la eficiencia global del proceso.
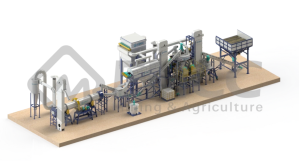
B. La diversificación del suministro favorece el desarrollo de instalaciones regionales
La incertidumbre en las rutas comerciales internacionales ha puesto de relieve la importancia de diversificar las fuentes de suministro y fortalecer la capacidad de producción regional. Países con una elevada demanda de fertilizantes, como Brasil, India y diversas economías de África Oriental, pueden considerar distintas alternativas para reducir su dependencia de determinados productos importados.
- Desarrollo de plantas de producción regionales:Además de importar fertilizantes terminados, los productores pueden evaluar la instalación de plantas de mezcla y granulación que permiten utilizar materias primas minerales disponibles en el mercado internacional junto con recursos locales.
- Mayor flexibilidad en el procesamiento de materias primas:Las granuladoras de tambor rotativo equipadas con revestimientos de caucho ofrecen una buena resistencia a la abrasión y pueden utilizarse para procesar determinadas formulaciones de fertilizantes organominerales, combinando materias primas minerales con compost, ácidos húmicos y algunos subproductos industriales previamente acondicionados.
C. Optimización de las instalaciones existentes y moderniazación de equipos
El aumento de los costes de los fertilizantes y la presión sobre los márgenes de los productos agrícolas pueden afectar a la demanda de determinados productos. En este contexto, la optimización de las instalaciones existentes constituye una alternativa que las empresas pueden considerar antes de realizar inversiones importantes en nuevas líneas de producción. Entre las posibles mejoras se encuentran:
- Optimización de la granulación:Ajustar la humedad, la velocidad de rotación, el ángulo de inclinación y otros parámetros de operación para mejorar la formación de gránulos y reducir la generación de finos.
- Mejora del sistema de recubrimiento:Incorporar o actualizar tambores de recubrimiento para aplicar antiapelmazantes, cuando las características del producto lo requieren, y mejorar su estabilidad durante el almacenamiento y el transporte.
- Actualización del sistema de enfriamiento:Optimizar los enfriadores rotativos para reducir la temperatura de los gránulos antes del proceso de ensacado, lo que contribuye a mantener la calidad del producto y disminuir el riesgo de apelmazamiento.
Principales consideraciones para la industria
- Mejorar el aprovechamiento de las materias primas:En un contexto de volatilidad de los precios del azufre, el gas y otros insumos, la eficiencia de los equipos de procesamiento adquiere una importancia especial. Reducir las pérdidas de material, controlar la generación de finos y optimizar el consumo eléctrico y térmico son aspectos clave para mejorar la eficiencia operativa.
- Evaluar formulaciones organominerales:La combinación de materias primas minerales con componentes orgánicos puede ofrecer alternativas para desarrollar fertilizantes adaptados a las necesidades de determinados mercados agrícolas. Para ello, es importante disponer de equipos capaces de procesar mezclas con diferentes propiedades físicas y controlar adecuadamente la dosificación, la mezcla y la granulación.